Кредитные карты в Китае. Часть 2
Итак, вам пришла СМС о том, что карта готова и ждет вас в отделении. Или же вы заказали доставку и банковский курьер вам ее привез. В любом случае - она у вас на руках и самое время приступить к более тонкой настройке
Первым делом карту нужно активировать. Тут ничего сложного нет - простой интерфейс в приложении банка, где нужно ввести полную информацию о карте и придумать и установить пин-код. Если по каким-то причинам активация в приложении не проходит - можно позвонить на горячую линию банка или же попросить о помощи банковских сотрудников. Но на практике в приложении проблем не возникает и активация занимает 2-3 минуты.
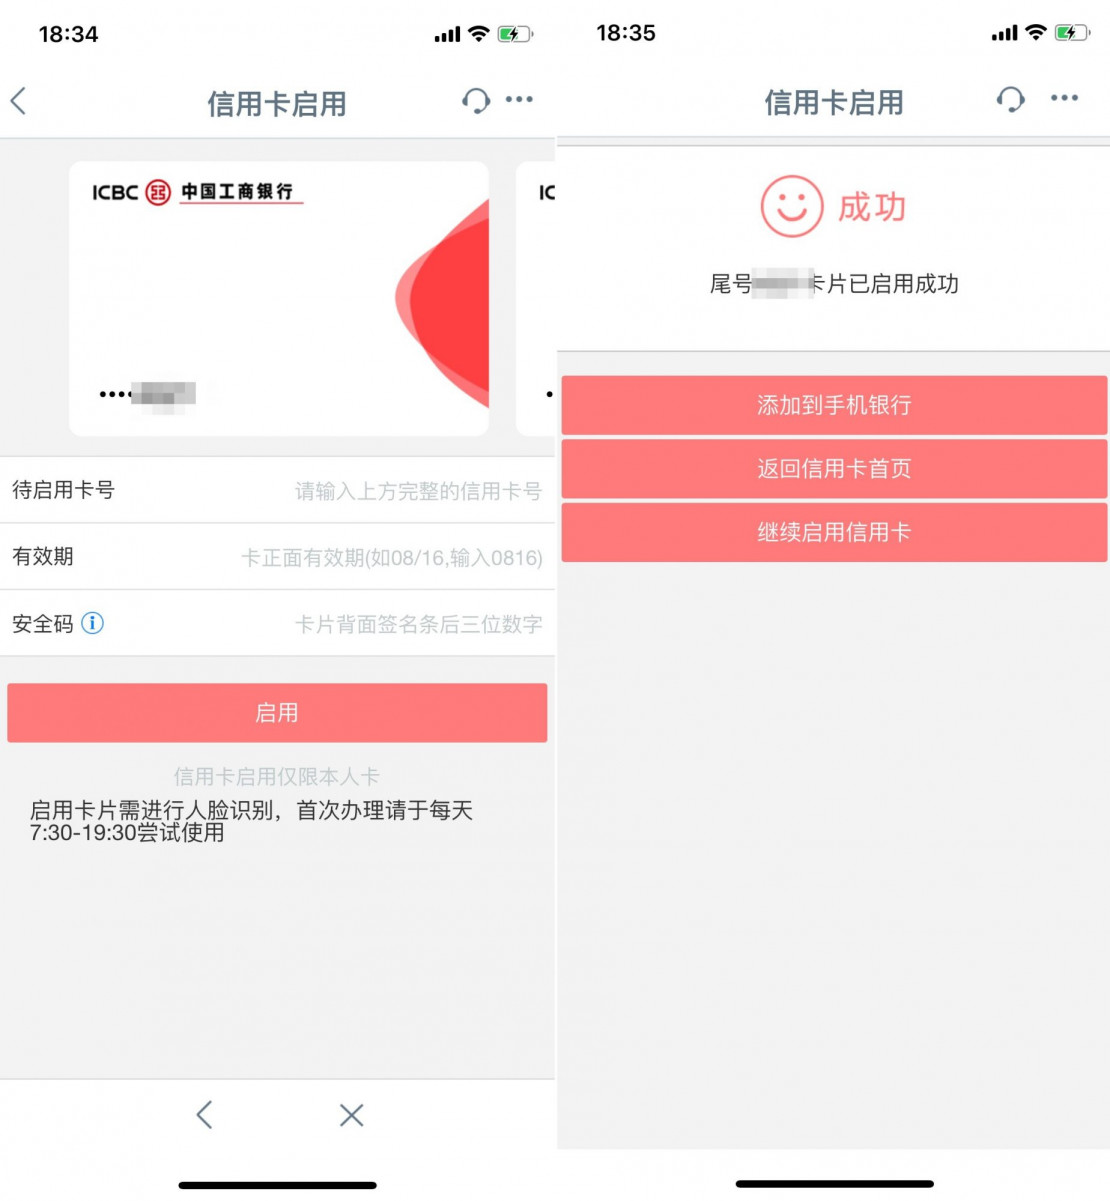
Как видно по часам, активация не заняла и одной минуты
Итак, карта активирована и первым делом для более тонкой настройки советуем загрузить приложение вашего банка для пользователей кредитных карт. Например, в ICBC это 工银e生活. У каждого банка есть свое подобное приложение, и хотя базовые функции вроде настройки кредитного лимита, погашения долга и т.д. выполнить можно и в стандартном банк-клиенте, для более тонкой настройки нужно специальное приложение
Первым делом смотрим на разницу в трех типах счетов. Как говорилось в предыдущей статье, кредитные карты бывают одной системы(только Visa, например) и кобейджинговые (Visa+UnionPay). И обычные дебетовые карты. На скриншоте детали каждого из трех счетов, которые появились.
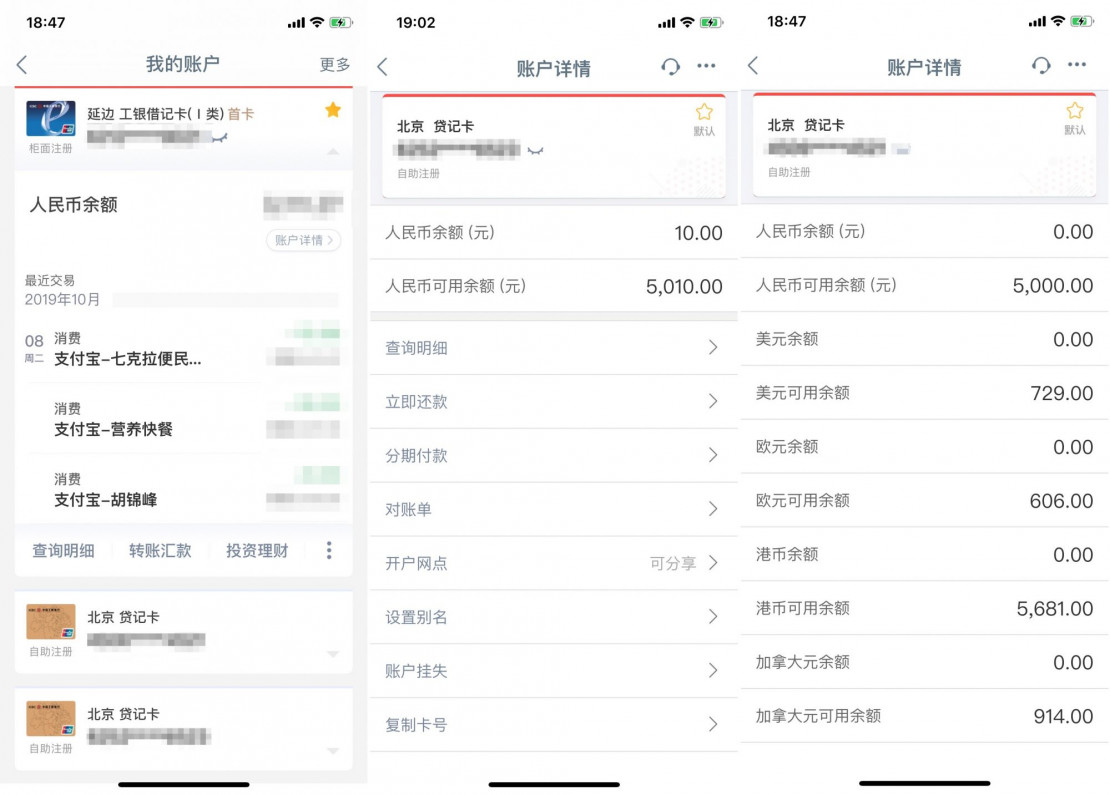
Слева направо - дебетовый счет, кредитный счет карты UnionPay, кредитный счет карты Visa
Как видим, на дебетовом счету единственный параметр - 人民币余额. Дебетовый баланс, который всегда выше или равен нулю.
На кредитном счету UnionPay два пункта - 人民币余额 и 人民币可用余额. Первое обозначает дебетовый баланс карты, второе - общий доступный баланс карты, включая кредитный лимит. Как видно по скриншоту, 10 юаней на счету + 5000 юаней кредитного лимита - итого 5010 юаней можно потратить с карты. Особенность кредитного счета в том, что деньги путем перевода "с карты на карту" на него не перевести - переводы в дебетовый баланс возможны только с собственного дебетового счета.
На кредитном счету карты Visa таких пунктов целых 13. Это все поддерживаемые ICBC валюты - доллар, евро, гонконгский доллар и так далее. Плюсы мультивалютного счета в том, что списываться все будет в той валюте, в которой вы и платите без комиссии за конвертацию.
В общем и целом, не сильно отличается от кредитных карт во всем мире.
Под каждой картой отображается 还款日 - сколько осталось до дня погашения задолженности. То есть оплатить задолженность необходимо до этого дня, после этого она уже будет считаться просроченной с соответствующими санкциями. Естественно, за исключением льгот, предоставленных 容时容差.
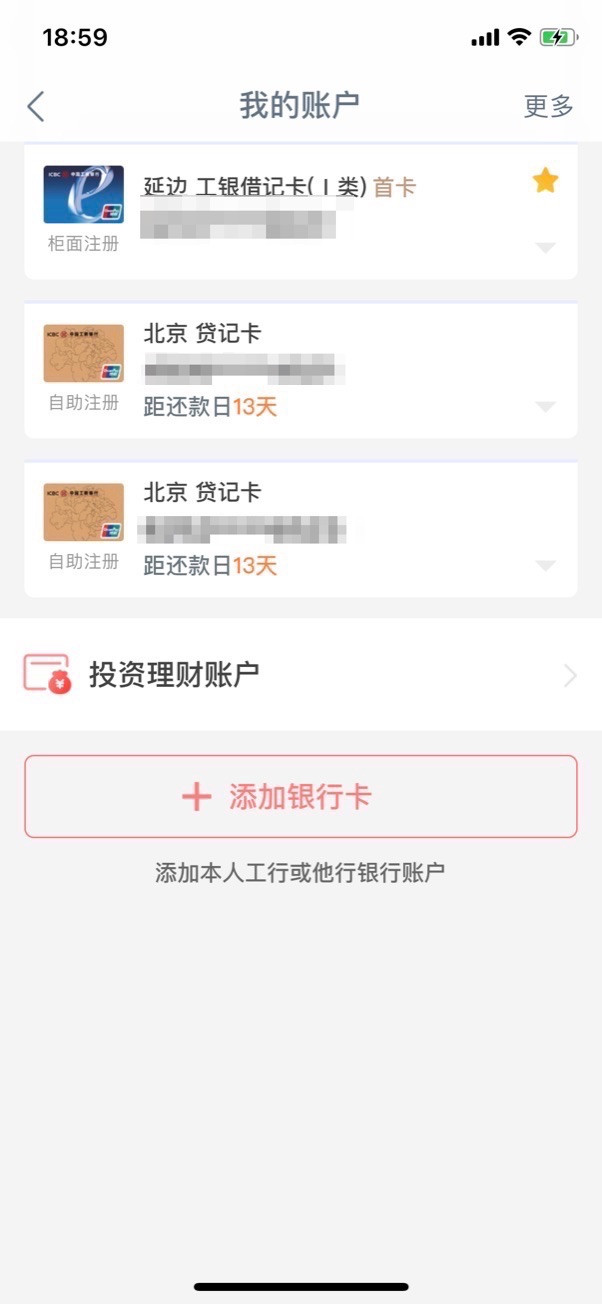
Банк ненавязчиво напоминает нам, что осталось всего 13 дней для оплаты долга
Не спешите привязывать карту к Alipay и Wechat Pay. Вначале проделайте следующие действия.
Убедитесь, что информация 实名制 в Alipay и Wechat Pay соответствует информации, по которой вы получали карту. Так как номера загранпаспортов имеют свойство меняться с каждым новым паспортом, меняются фамилии после выхода замуж и т.д. И вполне возможно, что ФИО+номер паспорта, под которым вы регистрировались в Alipay и Wechat Pay не совпадает с теми, на которые вы получили карту. Возможна блокировка и длительная эпопея по восстановлению учетной записи.
В Alipay все делается довольно просто - достаточно запроса в техподдержку и отправки им фотографий старого и нового паспорта. В Wechat Pay все сложнее - необходимо закрывать возможность платежей и открывать ее заново, уже на новые ФИО и номер паспорта. Но в любом случае это проще, чем восстанавливать заблокированный аккаунт.
Даже если все в порядке - все равно не спешите привязывать карту. Сначала осуществите по ней несколько транзакций. Покупок через POS-терминал, переводов и так далее. В силу большого количества случаев мошенничества именно с кредитными картами, Wechat Pay скорее всего заблокирует ваш кошелек после привязки кредитной карты и потребует подтвердить тот факт, что владельцем карты являетесь вы. А проще всего это подтвердить выпиской со счета. Если у вас уже были транзакции - вы распечатаете 对账单 в банке, отправите его в Wechat и через сутки опять будете пользоваться. Если же транзакций не было - то выписки вы не сможете взять и опять начнется эпопея.
Использование
Абсолютно никаких отличий от использования дебетовой карты нет. После привязки к Alipay\Wechat вы можете выбрать вашу кредитную карту в интерфейсе оплаты и платить по абсолютно идентичной процедуре.
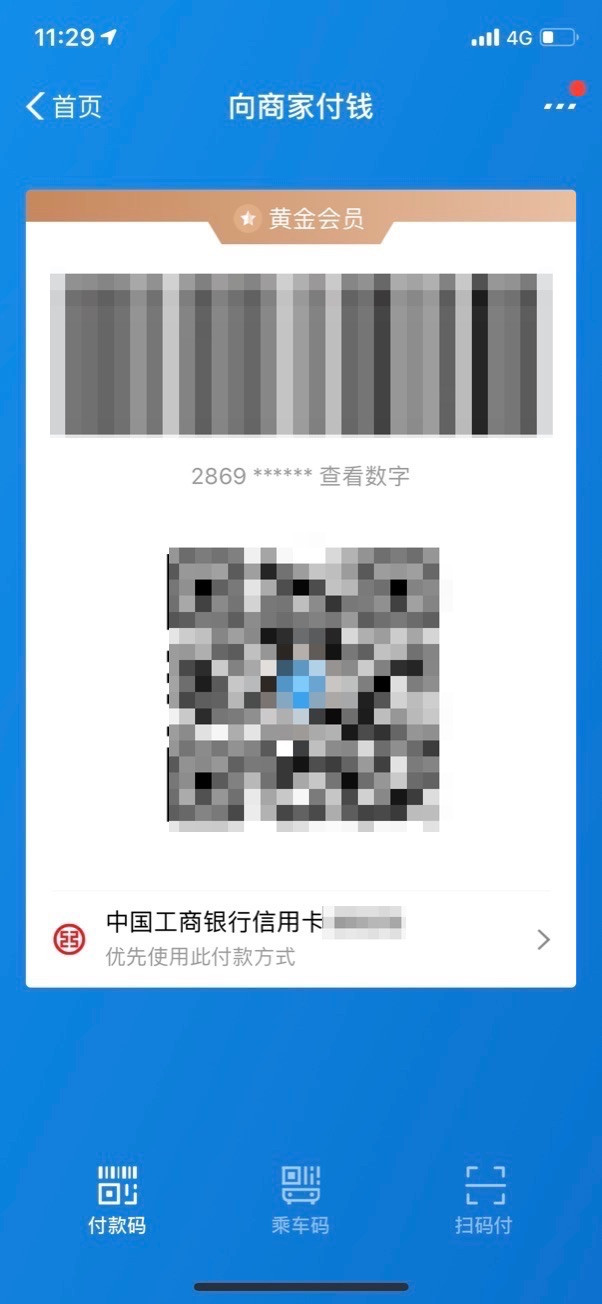
Единственное - некоторые продавцы(например, на таобао) не принимают оплату кредитными картами, в описании товара у них это будет указано.
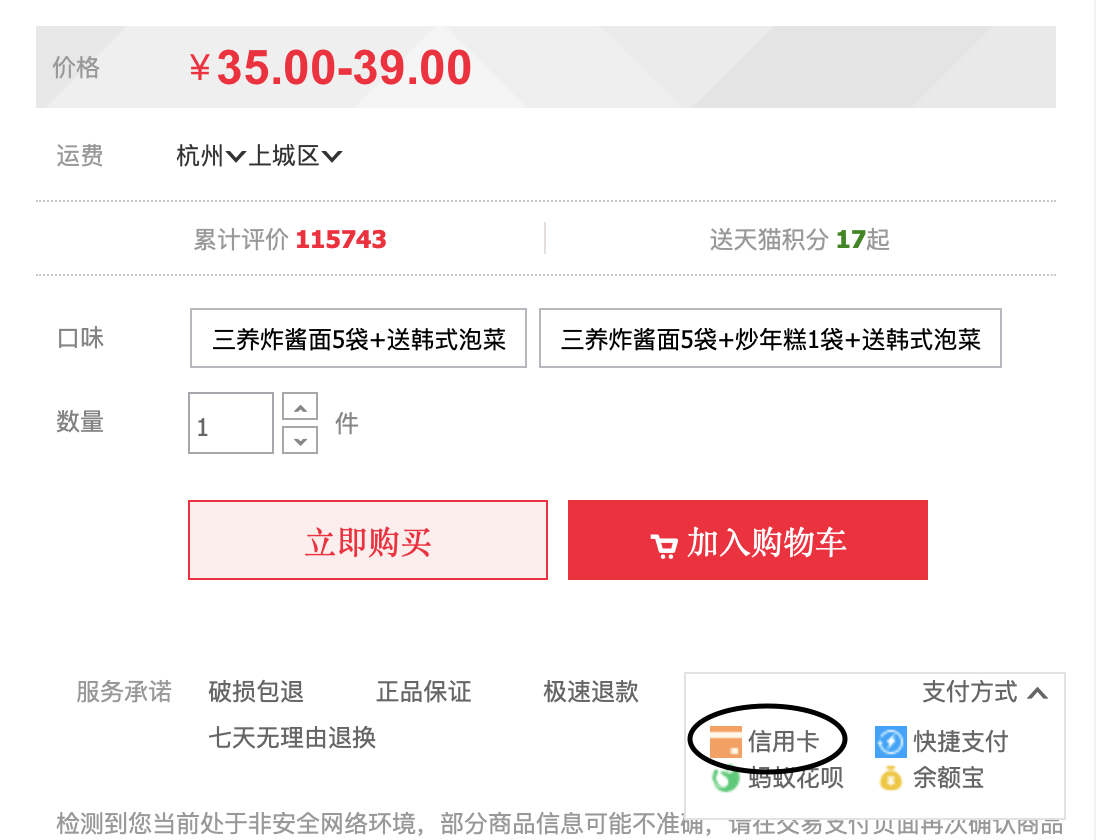
В описании товара у этого продавца указано, что кредитные карты к оплате он принимает
Погашение, проценты и санкции
Самая неприятная, но, увы, необходимая часть использования кредитных карт.
Полный алгоритм расчета запутаннее, чем курс теории чисел на клингонском, плюс он еще отличается от банка к банку, мы собрали основные базовые понятия и термины.
透支利息 - проценты по овердрафту
信用额度 - кредитный лимит
记账日 - день учета
还款日 - день возврата долга
滞纳金 - пеня
最低还款额 - минимальная сумма возврата. Обычно устанавливается в размере 10% от суммы долга.
Итак, в ICBC проценты по овердрафту установлены в размере 0.05% в день. После активации кредитной карты вам придет СМС с обозначенными днями учета и днем возврата долга. Например, в данном конкретном случае день учета установлен 28-м числом, а день возврата - 21-м.
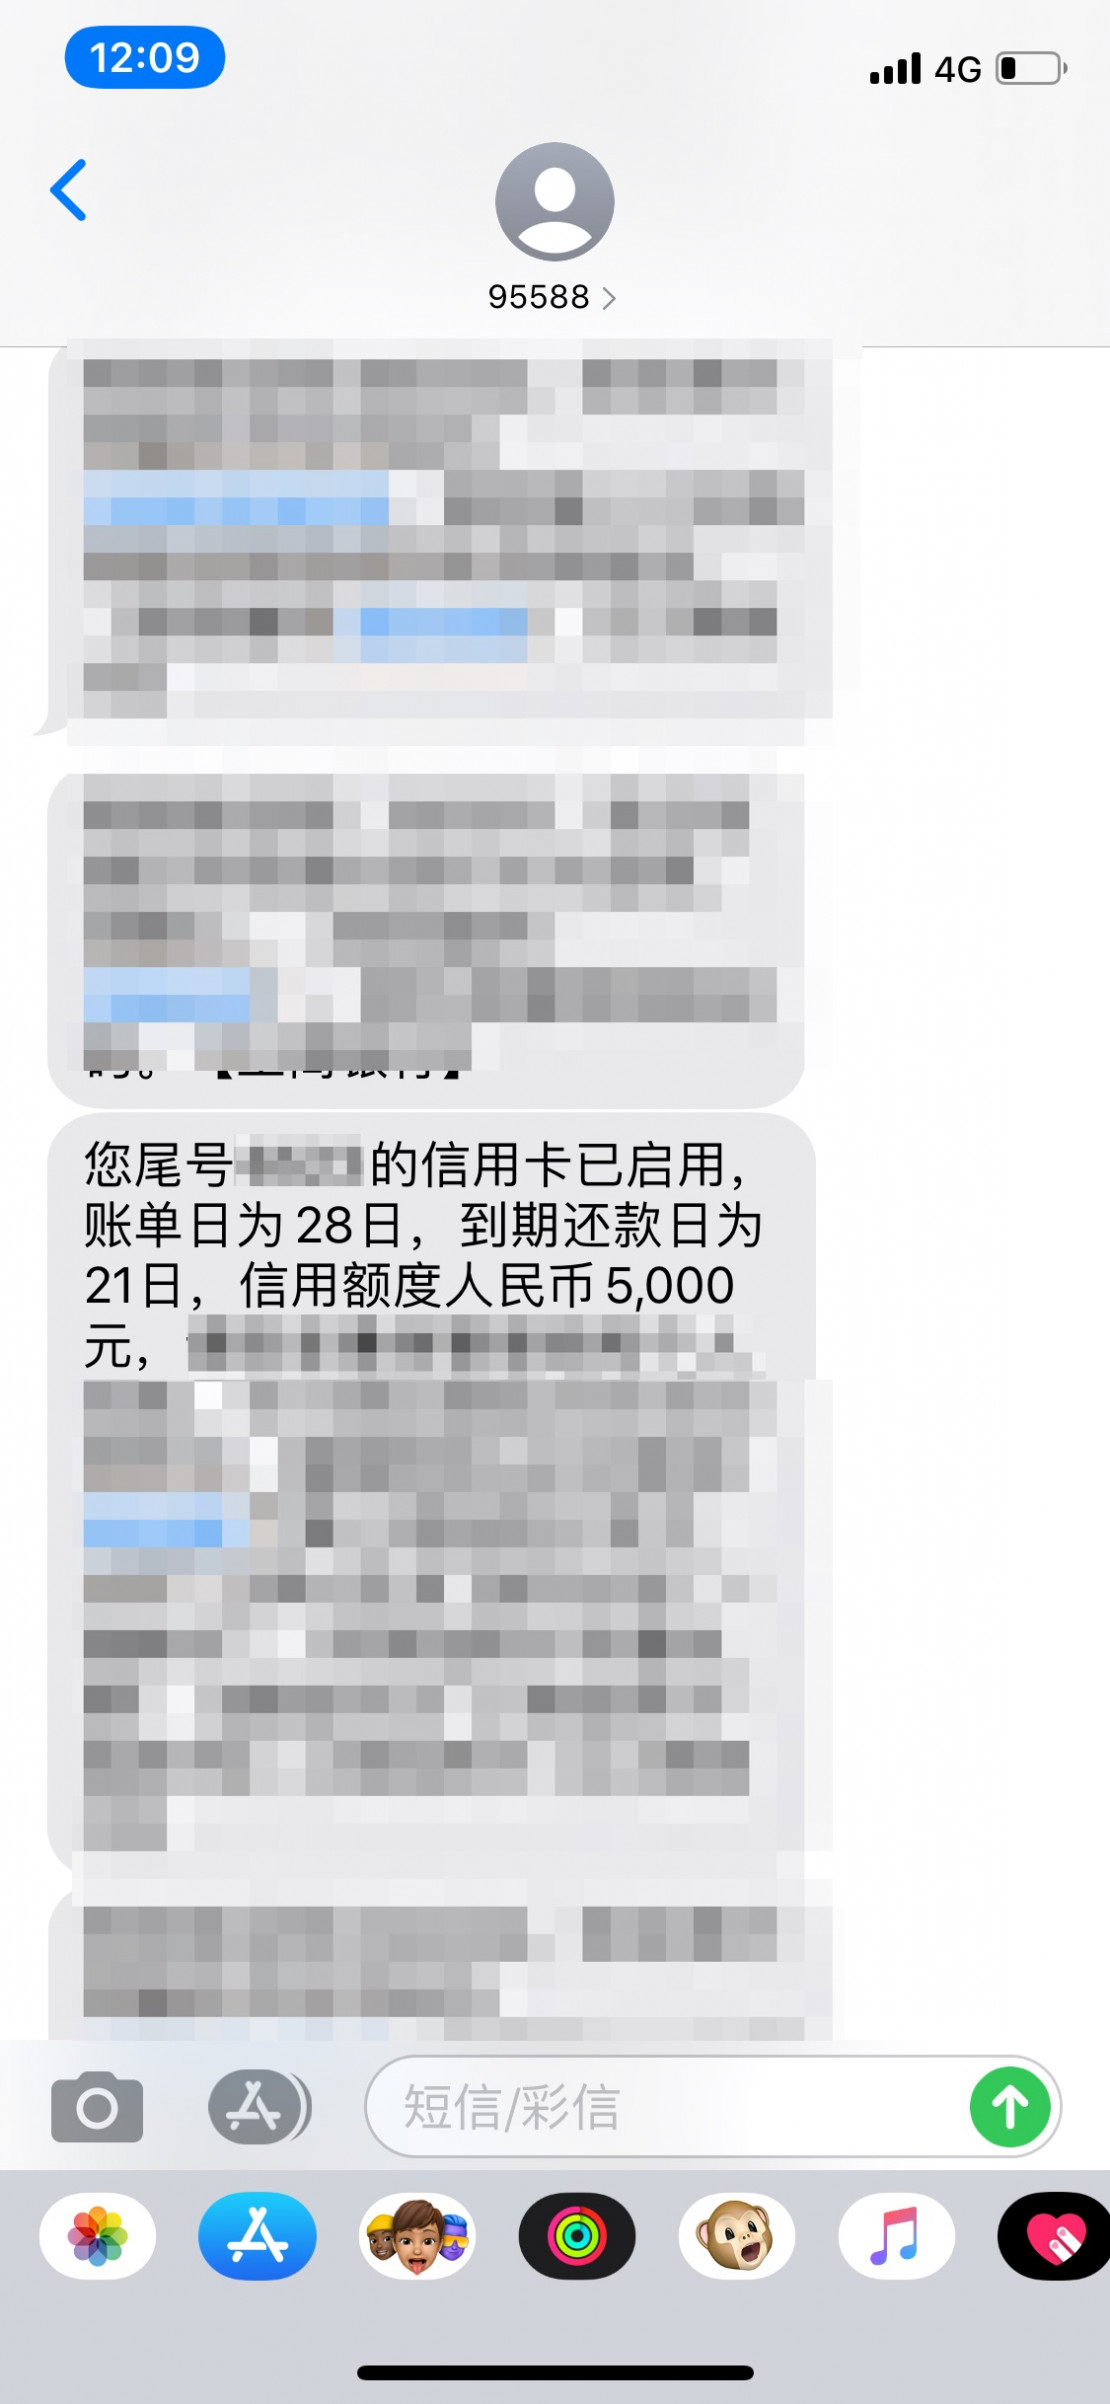
Дни учета и возврата долга
Крайне не рекомендуется использовать кредитную карту для снятия наличности или же для переводов между картами. Для снятия и переводов беспроцентного периода не существует.
Беспроцентный период от 25 до 56 дней - частично правда, частично - маркетинговая уловка. 25 дней - минимальный срок, который может пройти от даты покупки до даты выставления счета, 56 дней - максимальный. Если же осуществить покупку на следующий день выставления счета, то до следующей даты выставления счета пройдет как раз 56 дней.
Разберем на примерах, используя даты из СМС.
10 сентября я приобрел по кредитной карте товар на сумму 1000 юаней. 28 сентября банк выставил счет о том, что в период с 28 августа по 28 сентября я потратил 100 юаней. Начиная с 28 сентября у меня есть 25 дней - до 21 октября для того, чтобы задолженность оплатить без процентов. При оплате в этот период задолженность считается погашенной в срок. Начиная с 21 октября начинают начисляться проценты, и при оплате после 21 октября я буду должен оплатить проценты и пеню(обычно пеня составляет 5% от суммы минимального платежа, который, в свою очередь, составляет 10% от общей суммы долга). То есть, на долг в 1000 юаней, просроченный на 30 дней, мне надо будет заплатить всего 1000*30*0,0005) 15 юаней + пеню в размере 5% от минимальной суммы возврата (10% от 1000 юаней=100 юаней), 5% от 100 юаней - 5 юаней. Плюс, само собой, тело долга.
Если же я приобрел тот же товар на ту же сумму 29 сентября, эта сумма будет отражена в счете от 28 октября, и оплатить ее мне надо будет до 21 ноября, что и составляет максимальные 56 дней.
Кредитную карту нельзя использовать для переводов денежных средств другим пользователям WeChat и Alipay. Связано это с тем, что проценты на снятие наличных и переводы начинают начисляться уже на следующий день, а вот на проценты с покупок действует льготный беспроцентный период.
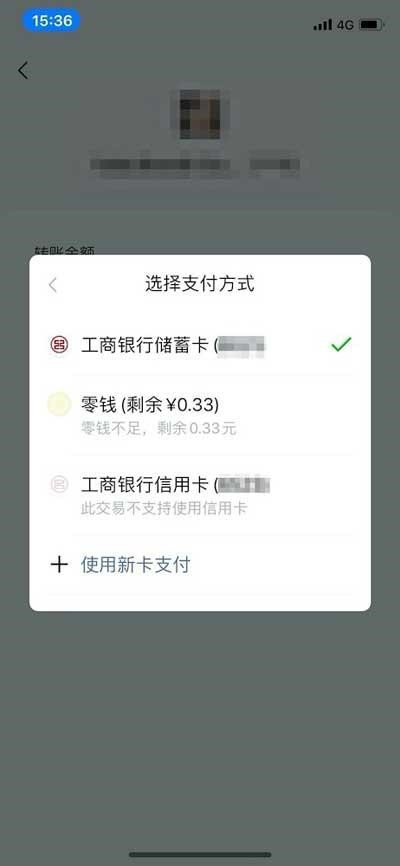
Как видно, кредитную карту в интерфейсе "денежные переводы" в Wechat нельзя выбрать как средство платежа
Если вы хотите перевести деньги с кредитной карты на дебетную или же снять наличные деньги, необходимо воспользоваться сервисом 急用钱(срочные деньги) в онлайн-банкинге для перевода денег на дебетный счет. За границей снимать наличные можно как обычно в банкомате, но помните, беспроцентного периода на снятие и переводы не существует.
Кредитная карта является автоматическим одобрением на покупки в рассрочку (分期付款). Хотя китайская рассрочка немного отличается от общепринятой. Для покупки товара в рассрочку доступный лимит по карте должен превышать общую стоимость товара. После покупки эта сумма будет заблокирована в кредитном лимите и помесячно будут выставляться счета в зависимости от выбранного срока рассрочки.
Например - приобретается телефон за 8700 юаней при кредитном лимите в 10.000 юаней. После покупки кредитный лимит становится равным 1300 юаней, а на карте появляется задолженность по первому платежу - 2901 юань, которую нужно оплатить на протяжении месяца. Ровно через месяц задолженность увеличивается еще на сумму месячного платежа - и так далее.
Для покупки в рассрочку нужно воспользоваться магазином внутри онлайн-банка, сайтом, который поддерживает такой вид оплаты. Например, Apple Store поддерживает оплату в рассрочку при помощи 花呗 (Huabei — виртуальная кредитка от Alipay) и кредитных карт ICBC, CCB и Merchants Bank).
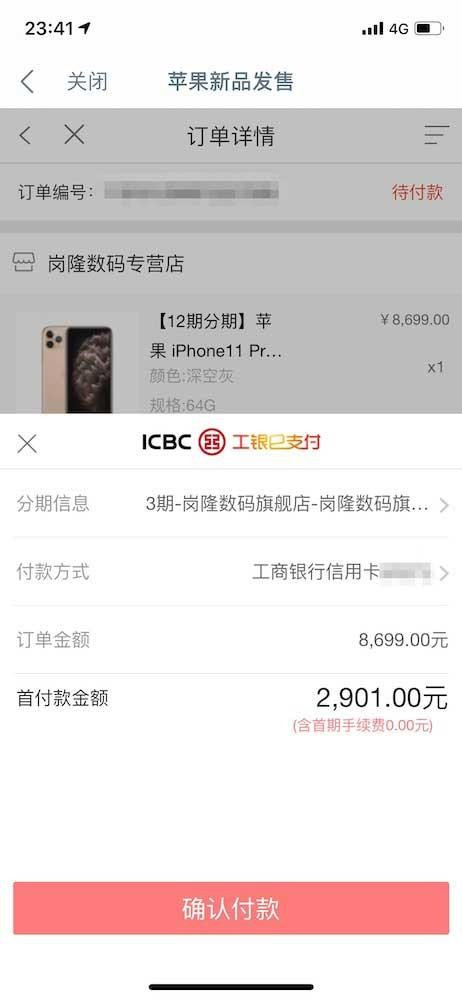
Покупка товара в рассрочку в магазине ICBC
Естественно, карту Visa можно использовать для предавторизации при оплате в интернете - такси, отели и т.д.
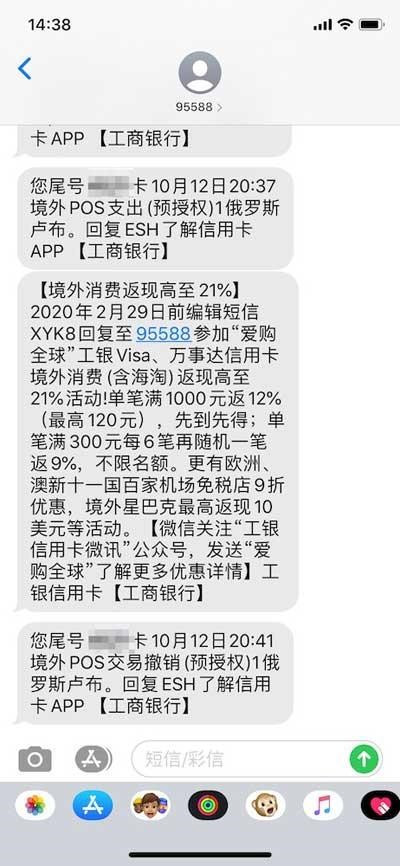
Здесь на моей карте заблокировали 1 рубль после привязки карты к Gett-такси
После полугода просрочки и отсутствия даже минимальных платежей по кредиту банк обычно обращается в суд. Пользуйтесь кредитными картами ответственно.