API платежных систем КНР
Хотя рынок 3rd party payments в КНР крайне обширен, свои электронные кошельки имеются у любого производителя телефонов, каждого сотового оператора, а в их рейтингах встречаются десятки названий, не будет преувеличением сказать, что рассматривая электронные платежные системы, можно ограничиться двумя компаниями - Tencent и Alibaba. По данным 3mbang на рынке мобильных платежей в 2018 году Алипею принадлежало 52,5% рынка, Тенсенту - 36,7% (по числу совершенных транзакций с использованием мобильных терминалов). Если же считать не только телефоны, но и все электронные устройства, то статистика выглядит чуть иначе - 44,5% у Алипея и 30,3% у Тенсента. В любом случае, при мысли "мне надо подключить электронные платежи" у любого начинающего(или продвинутого) предпринимателя в голове возникнут эти два названия. И в 99% случаев этого хватит - идет ли речь об открытии ИП по торговле обувью, лотке с лапшой на улице или же серьезном сайте с миллионами посетителей. Все иные платежки - да, они желательны, у них есть свои преимущества, но базовый набор - это вот эти два. Их и рассмотрим подробно.
Естественно, тема слишком обширна. И так как за годы обе сети разрослись до масштабов огромных, самостоятельных и системообразующих продуктов (об их важности для существования государства говорит хотя бы тот факт, что на базе Wechat - мессенджера-комбайна, который и является основным инструментов для платежей через Tencent - через кошелек Wechat в некоторых регионах тестово запустили электронное удостоверение личности, то необъятное объять у нас не выйдет. Каждая сеть обросла сотнями сопутствующих сервисов - от доставки еды и продажи скидочных купонов до инвестиционных платформ и бюро кредитных историй. Будем рассматривать все это с точки зрения начинающего бизнесмена, который понял, что в 2019 году без электронных платежей он обречен на разорение. Так что тут мы начнем, а в дальнейших статьях продолжим.
Итак, Wechat предлагает следующие платежные решения:
- 付款码支付 - оплата платежным кодом. Пользователь открывает свой вичат на странице с личным платежным кодом (содержащий 18 цифр баркод или QR-код), продавец путем считывания данного кода списывает со счета пользователя определенную им сумму.
То есть грубо говоря, это форма, которую продавец шлет в вичат, и меняется в нем каждый раз только сумма и платежный код покупателя. И, соответственно, опасность метода видна сразу и всем:
- покупатель не видит суммы до момента ее списания
- узнав платежный код, недобросовестный продавец может в любое время списать со счета покупателя любую сумму абсолютно без его ведома.
Тем не менее, так как код одноразовый и меняется с каждым запуском вичата, а уведомление о списанной сумме приходит в ту же секунду, то мошенничество с данным типом платежей довольно проблематично. Этот метод вполне прижился практически во всех оффлайн-магазинах, терминалах самообслуживания в McDonalds и практически везде, где можно установить сканер штрих-кодов и где покупатель имеет к нему физический доступ
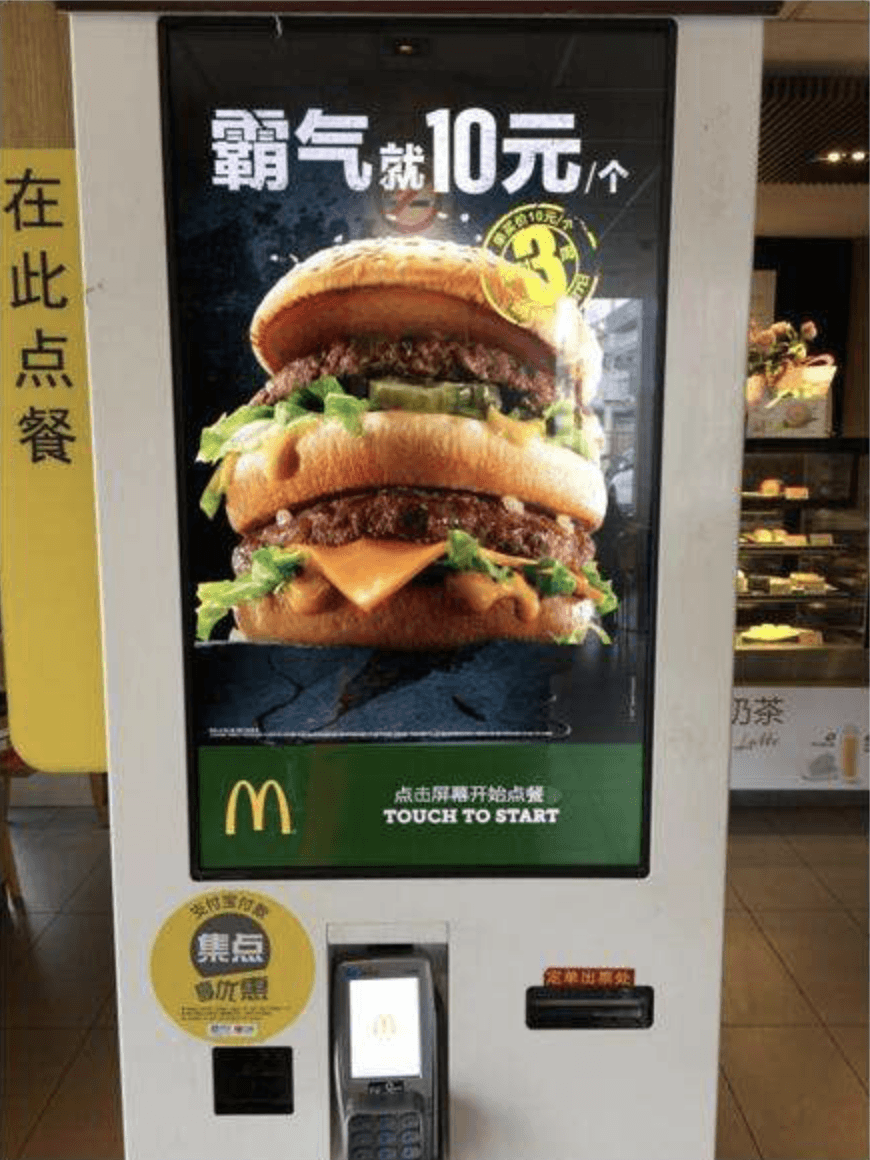
Терминал самообслуживания в McDonalds. Сканер QR-кодов - черный квадрат слева внизу.
- Native-платежи. Полностью противоположный первому метод, основанный на том, что продавец генерирует QR-код со своими данными и суммой заказа, а покупатель посредством своего Wechat сканирует его и подтверждает оплату. Преимущества налицо:
- покупатель видит сумму к оплате до момента оплаты
- все решения принимает покупатель - он может отказаться от оплаты даже после того, как он код отсканировал. Решение сканировать\не сканировать принимает тоже он.
Этот метод прижился везде, где есть экран, на который можно выводить обновляемый QR-код, в первую очередь - на десктопных веб-сайтах. Еще его можно встретить в местах, где присутствует один-единственный массовый товар - например, входные билеты в Парк Неба продаются именно через Native payments вичата.
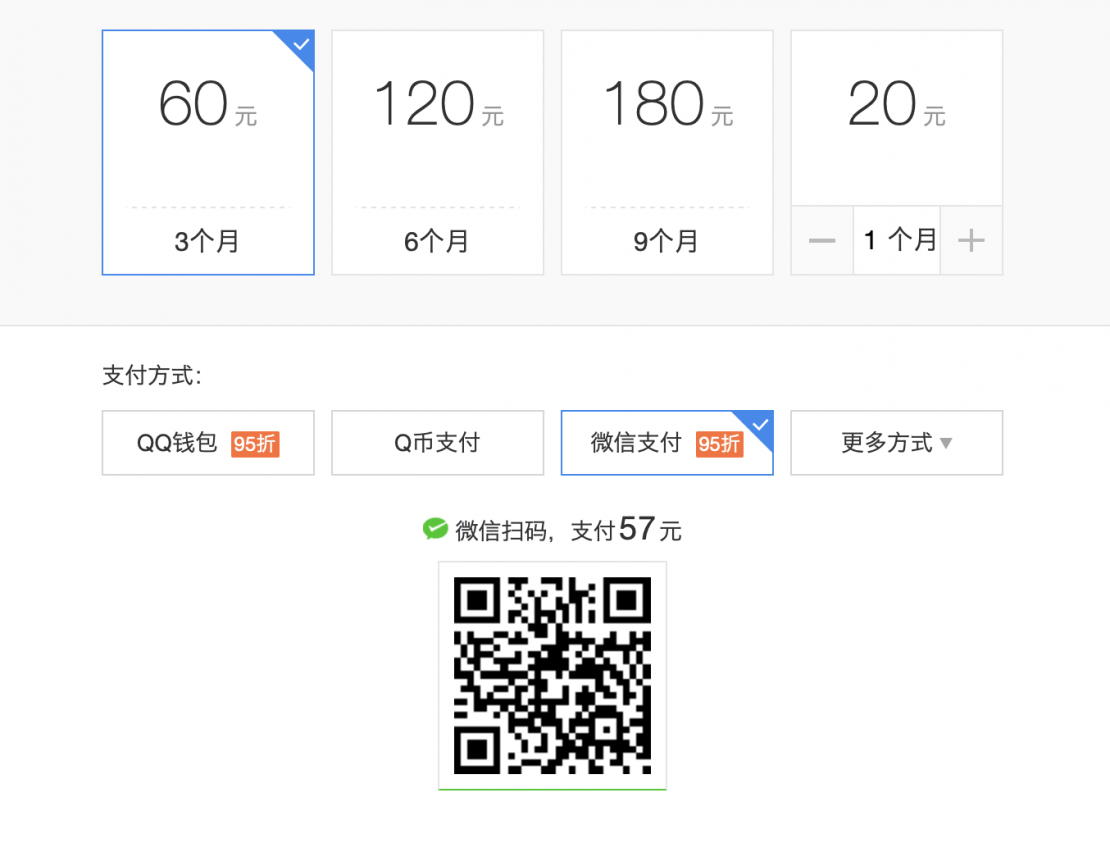
Native-платежи вичата в интерфейсе Weiyun. По сути, Native-платежи - это ссылка формата weixin://wxpay
Недостатки обеих вышеперечисленных методов - в полной отсутствии обратной связи и отсутствии возможности персонализации платежей для конкретного пользователя. То есть, если мы просто продаем входные билеты, нам этого достаточно - видим прошедшую оплату, отрываем бумажный билет, подходит следующий посетитель. Но если мы хотим каждому пользователю выдавать именной билет(подтягивая его ФИО из вичата), то при использовании подобных платежей это невозможно - коммуникация между продавцом и покупателем завершается в момент оплаты заказа и его подтверждения. И максимум, что увидит продавец - сообщение о том, что пользователь 123456789 в 12-31 оплатил 20 юаней продавцу 98765454321. Поэтому все большую популярность приобретают иные типы платежей. Но о них чуть позже.
- APP payments, или же платежи в сторонних приложениях. Тут тоже все предельно просто - единственный сценарий использования подобных платежей - в мобильных приложениях. Приложение Nestle для доставки воды, например. Пользователь заказывает воду, нажимает "оплатить", приложение Nestle вызывает посредством Inter-app communication приложение Wechat, в котором происходит оплата. По завершению транзакции Wechat отдает callback обратно в приложение Nestle и сообщает ему о том, что оплата заказа 12345 произведена успешно.
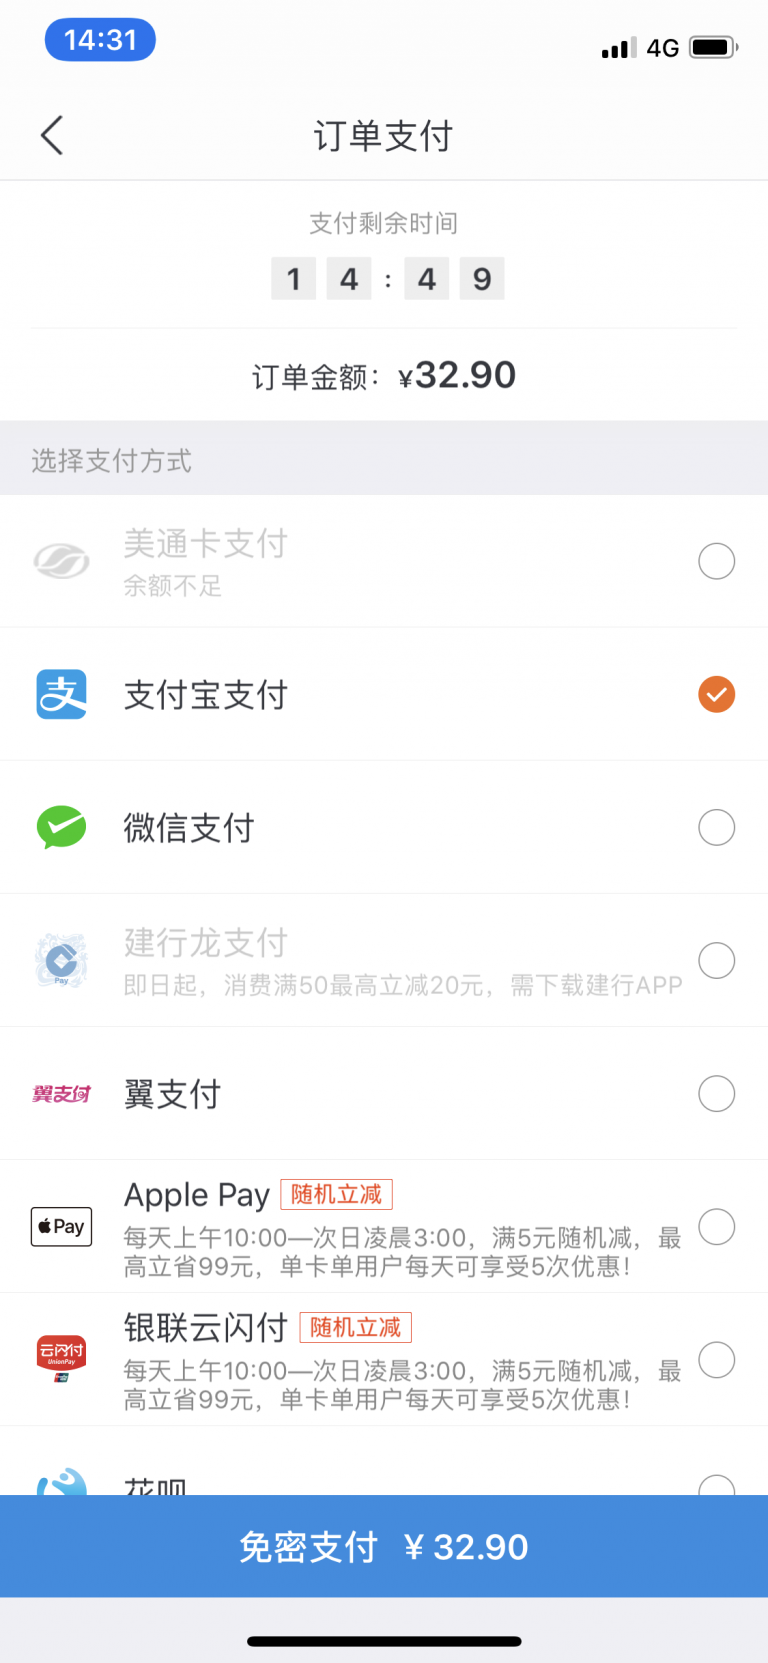
Выбор системы платежей в приложении доставки товаров из супермаркета 多点. Все это App Payment
- H5 платежи. По сути, это обновленная версия Native-платежей. Так как уже довольно давно мобильный трафик превалирует над десктопным, а Native-платежи не прижились на телефонах по вполне понятным причинам(главным образом из-за того, что для того, чтобы отсканировать QR-код телефоном, на экране которого же он и отображается, нужна или сложная система зеркал, или еще один телефон, или же получасовые телодвижения из серии "сохранить код в альбом, открыть вичат, выбрать сканирование с картинки), то появились H5 платежи. По сути, это просто кнопка на веб-странице товара, которая при нажатии на нее предлагает запустить вичат, а по завершению транзакции отдает callback по указанному адресу в интернете
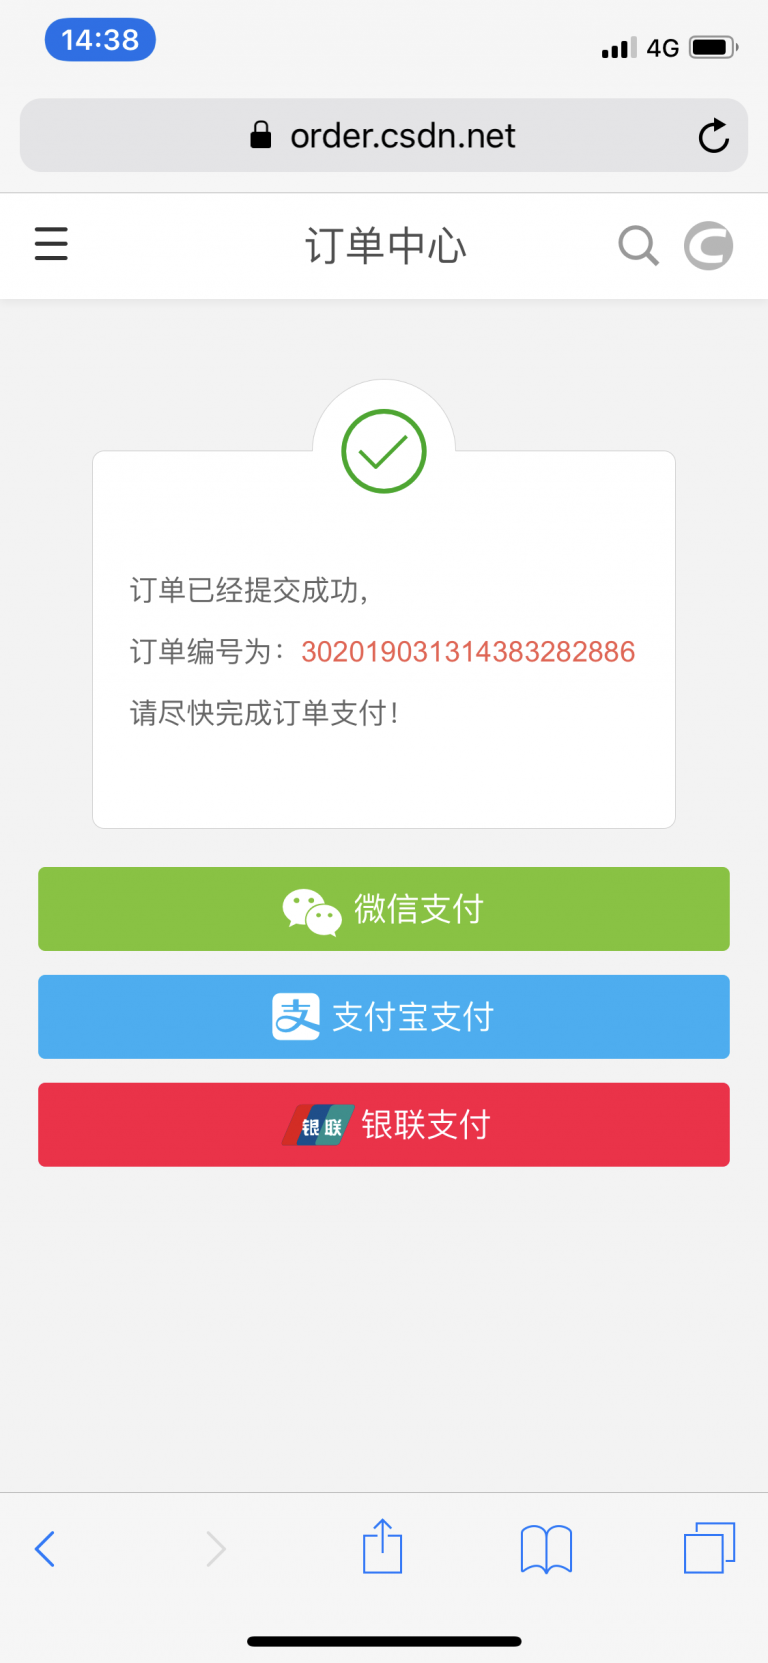
H5-касса мобильной версии портала CSDN
- JSAPI-платежи. Первая попытка вичата объединить все под одной крышей и проводить все транзакции в своем встроенном браузере. Поддерживается и генерация кодов для оффлайн-платежей, и встраивание на сайты, и оплата в public accounts. Попытка вышла откровенно неудачной и сейчас мало где встречается. Но она стала предпосылкой для появления маленьких приложений, о которых немного ниже.
Еще, конечно, стоит упомянуть два типа платежей, которые платежами в чистом виде не являются, но тоже достаточно популярны:
- платежи-переводы. Особенно популярны среди торговцев мандаринами с тележек и продавцов лапши с уличных лотков. Распечатывается личный QR-код владельца кошелька, отсканировав который ему можно перевести определенную сумму. Это, по сути, нелегально, преследуется налоговой и так далее, потому что в лицензионном соглашении прямо указано, что переводы нельзя использовать в коммерческих целях и для оплаты товаров.
- Платежи через агрегаторов. Если продавцу лень регистрироваться в каждой из платежных систем, он может зарегистрироваться в агрегаторе вроде iapppay.com, распечатать его QR-код и повесить его над кассой\разместить на сайте. Ну и, естественно, все теперь будет проходить на стороне агрегатора
Ну и наконец, последний и самый приятный тип платежей - платежи в 小程序. На русский примерно можно перевести как "маленькие приложения". 小程序 - это, по сути, веб-страницы, которые работают только из встроенного браузера Вичата. Типичный юзкейс - пользователь посредством вичата сканирует QR-код и попадает в приложение определенной компании. После чего его вичат используется как креды для логина, разработчику доступна вся мощь сторонних API вичата - по получению информации о пользователе, его геолокации, результатам анализов предпочтений и хобби, запросам в интернете и так далее - всего и не упомнишь. И в своем приложении он может реализовать абсолютно все, без всяких ограничений. И, соответственно, добавить платежи в один клик. То есть если все вышеописанные методы имеют свои понятные ограничения, то конверсия и ретеншн в приложении зависят только от вас. Многие начинавшие с простеньких приложений компании сейчас разрослись в больших монстров, в приложении вичата которого люди проводят больше времени, чем на каком-нибудь развлекательном сайте. Из возможных примеров реализации:
- 小程序 KTV 同乐迪. Зайдя в комнату и отсканировав QR-код на столе, из приложения вичата можно заказывать песни, докупить еще пива, поучаствовать в опросе и получить скидку, найти единомышленников и скучающих девочек и так далее
- шашлычная 聚点串吧 - прийдя туда и отсканировав QR-код на столе можно не звать официанта, а в самом приложении заказать мяса, поучаствовать в акции на пиво "2+1", заполнить информацию о себе и получить скидку на день рождения, обменять баллы на скидочный купон и т.д. и т.п.
Естественно, все только этим не ограничивается. Но тем и хорошо, что в рамках любой из двух платформ непосредственно на платежи можно накручивать бесконечное количество других связанных фишек и возможностей. У Alipay все примерно так же, с учетом той разницы, что Alipay изначально развивался как платежный сервис(с дальнейшим наворачиванием социальных функций), а Wechat изначально был социальной платформой, к которой потом прикрутили платежи.
Но в общем и целом две платформы развиваются более-менее равномерно и возможности предоставляют равные. О тонкостях интеграции и подключения поговорим в следующий раз.